AI 칩 공급 일정, 전공정 증설만으로 앞당길 수 없는 이유
파운드리 웨이퍼 캐파를 늘려도 AI 가속기 출하가 바로 늘지 않는 이유는 첨단 패키징과 테스트 공정이 납기의 관문이기 때문이다. OSAT 자본지출 발표부터 장비 납기, 클린룸 확보, 자격인증까지 걸리는 시간을 따라가며 AI 칩 공급 달력이 실제로 어떻게 정해지는지 살펴본다.
AI 가속기가 품귀라는 뉴스는 몇 년째 반복된다. 그런데 뉴스를 따라가다 보면 이상한 지점을 만난다. 파운드리가 생산능력을 늘린다는 발표도, 메모리 업체가 증설한다는 발표도 계속 나오는데, 정작 AI 칩을 원하는 시점에 원하는 만큼 받기 어렵다는 이야기는 사라지지 않는다. 투자가 이렇게 많은데 왜 공급 달력은 좀처럼 앞당겨지지 않을까.
이 글의 질문은 하나다. 전공정 증설이 진행돼도 AI 칩 출하 일정은 왜 후공정(패키징·테스트) 설비와 장비 리드타임을 함께 확인해야 하는가. 선단 웨이퍼와 후공정 모두 공급 제약이며, 여기서는 후공정 투자가 실제 출하 능력으로 바뀌는 조건을 살펴본다.
AI 가속기는 웨이퍼에서 잘라낸 다이 상태로는 완제품이 아니다. GPU·ASIC 다이와 HBM을 패키지로 연결하고 테스트를 통과해야 출하된다. 따라서 웨이퍼 생산뿐 아니라 후공정 설비 확보, 설치와 인증에 걸리는 시간도 공급 일정에 영향을 준다. 투자 발표만으로 완제품 납기를 확정할 수 없는 이유다.
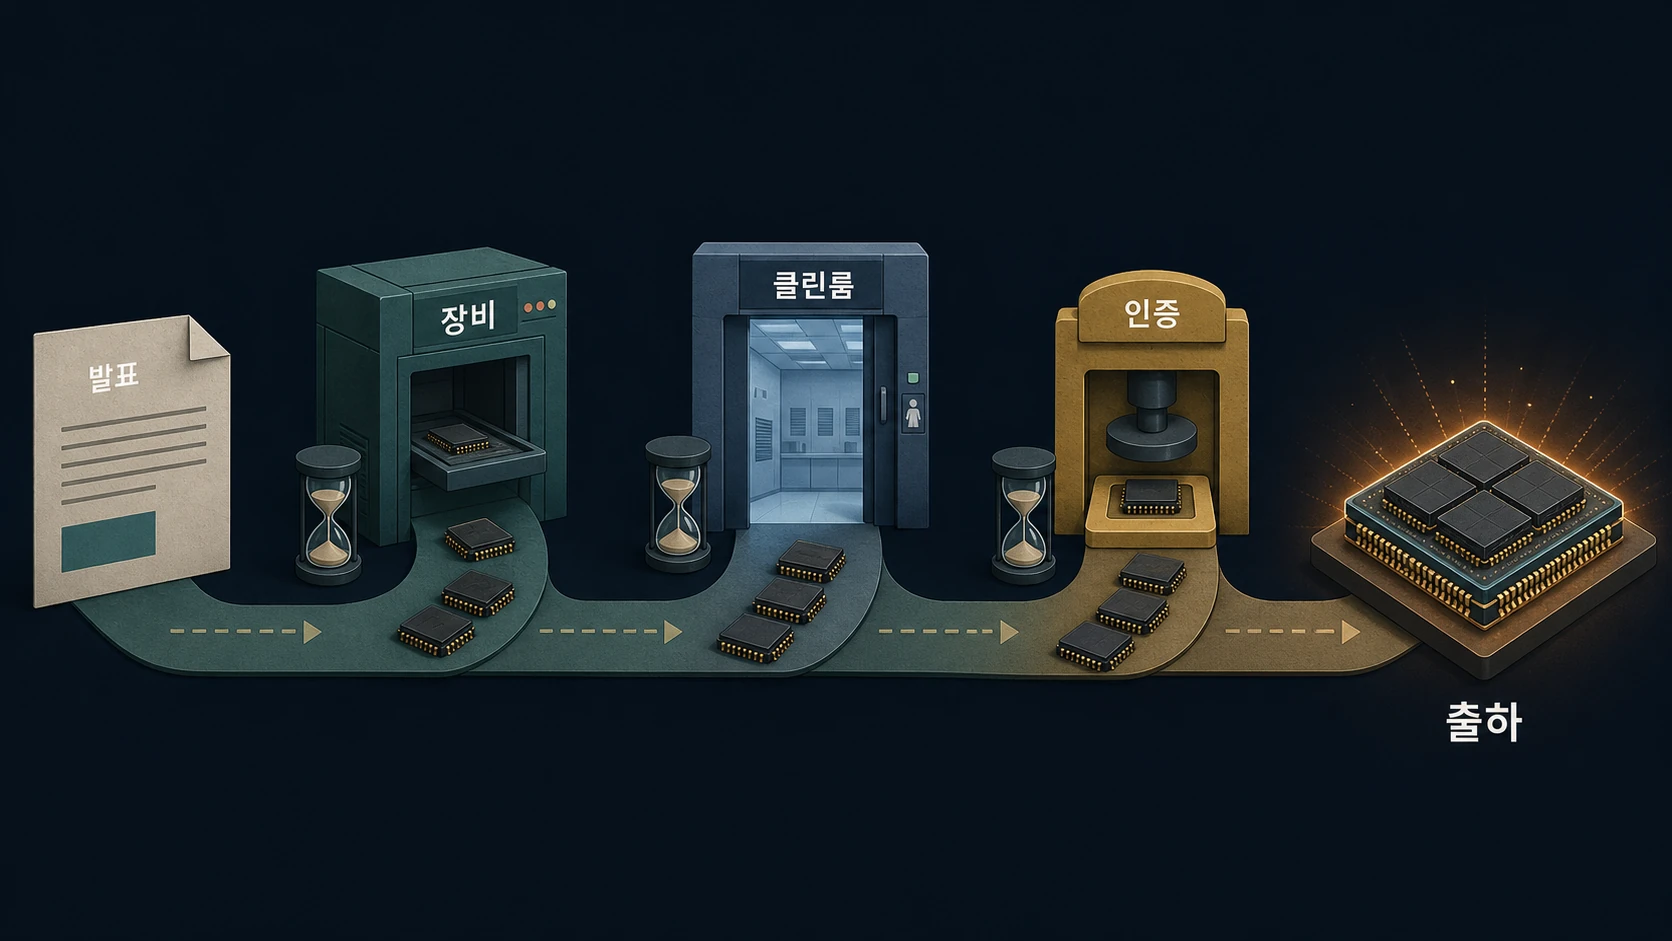
웨이퍼 증설과 후공정 준비를 함께 봐야 한다
먼저 오해를 하나 정리하자. “전공정 캐파가 남아돈다”는 말은 선단 공정에 그대로 적용되지는 않는다. TrendForce는 2026년 4월 분석에서 AI 수요가 3nm~2nm 웨이퍼와 2.5D/3D 첨단 패키징 양쪽에서 캐파 병목을 만들었다고 정리한다.[5] 즉 선단 웨이퍼도 빠듯하다.
이 사실을 전제로, 후공정에는 어떤 제약이 더 있는지 보자. 웨이퍼 생산능력이 늘더라도 패키징·테스트에 필요한 장비, 소재, 고객 인증이 준비되지 않으면 완제품 출하는 같은 속도로 늘지 않는다. 이는 후공정이 언제나 유일하거나 가장 큰 병목이라는 뜻은 아니다.
후공정 순서를 펼쳐 보면 이 말이 구체적으로 무슨 뜻인지 보인다. 일반적인 흐름 기준으로, 웨이퍼 팹을 나온 뒤에도 제품은 웨이퍼 단위 테스트 → 다이싱(절단) → 다이 어태치(GPU·ASIC 다이와 HBM을 인터포저·기판 위에 부착) → 몰딩 → 패키지 테스트 → 최종 테스트 → 출하의 구간을 지난다. AI 가속기의 2.5D 패키징은 이 중 다이 어태치 구간에서 여러 다이를 인터포저 위에서 수평으로 정렬·연결하는 방식이라, 정렬 정밀도와 수율이 특히 까다롭다. 세부 순서와 명칭은 기업·패키지 형태에 따라 다르지만, 각 구간마다 전용 장비와 전용 캐파가 있고, 가장 느린 구간이 완제품 출하 속도를 정한다. 앞 구간이 아무리 빨라도 뒤 구간에 대기열이 있으면 제품은 나갈 수 없다.
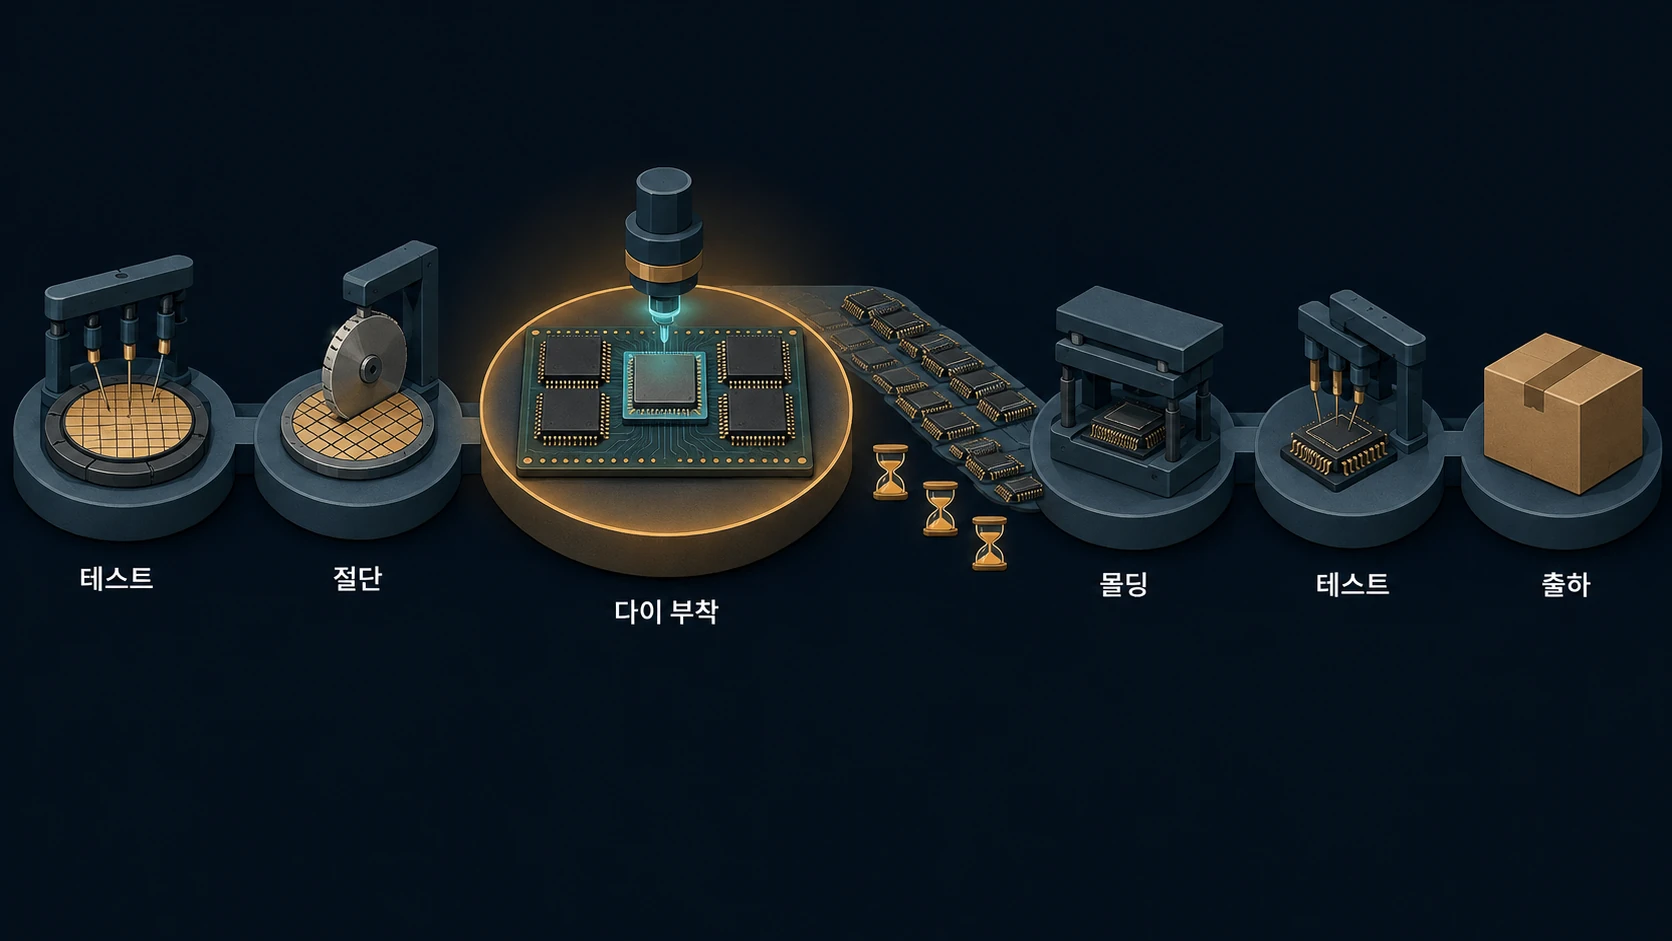
- 대기열이 선수로 배정된다. 아시아경제 CORE는 TSMC의 월간 CoWoS 생산능력이 9만~12만 장(웨이퍼 투입 기준, 업계 추정)이며 이 중 50% 이상을 엔비디아가 이미 선점한 것으로 업계가 본다고 보도했다.[3] 캐파가 있어도 배정(allocation)을 못 받으면 자기 칩을 못 만든다.
- 포장은 대체가 안 된다. AI 가속기의 HBM 대역폭은 칩과 메모리를 인터포저 위에서 수평으로 연결하는 2.5D 패키징 구조를 전제로 설계된다. 기존 패키징 공정으로 갈아타는 선택지가 사실상 없다.
- 병목이 연쇄 전이된다. TrendForce는 CoWoS 부족이 2023년 이후 지속되며 상류로는 생산 장비, 하류로는 기판·패키지 소재 수급까지 압박을 넓혔다고 분석한다.[5] 한 구간을 늘리려 하면 다른 구간의 장비·소재 주문이 밀린다.
그래서 웨이퍼를 몇 장 더 투입할 수 있는가와, 완성된 AI 가속기를 몇 개 출하할 수 있는가는 다른 질문이다. 실제 출하 일정은 전공정과 후공정의 준비 상태를 함께 놓고 판단해야 한다.
후공정 투자 발표가 실제 캐파가 되기까지의 시간 축
2026년 후공정 투자는 사상 최대 규모다. 대만 OSAT 업계의 2026년 합산 자본지출은 4,000억 대만달러(약 125억 달러, 업계 집계·발표값)로 전망되며, 이 중 절반 이상이 ASE와 자회사 SPIL에서 나온다.[1] ASE는 연간 자본지출 전망을 두 차례 올려 85억 달러로 잡았고, 1월 이후 대만 내에서 신규 부지 10곳 이상을 확보했다.[1] 북미의 앰코도 애리조나에 70억 달러 규모 첨단 패키징 공장을 신설할 계획이다.[3]
숫자만 보면 병목이 곧 풀릴 것 같다. 하지만 발표와 캐파 사이에는 장비·부지·인증으로 이뤄진 시간 축이 놓여 있다. 실제로 관찰된 구간들을 발표 시점과 함께 늘어놓으면 이렇다.
| 구간 | 관찰된 사례 (시점·출처) | 성격 |
|---|---|---|
| 투자 발표 | 대만 OSAT 2026년 capex 4,000억 TWD (2026-05 보도)[1] | 발표값 |
| 부지·클린룸 확보 | ASE, 1월 이후 신규 부지 10여 곳 매입; KYEC 양메이·터우펀·퉁뤄 공장 임차 (2026-05)[1] | 발표값 |
| 장비 납기 | 웨이퍼 테스트 장비 리드타임 6~8개월로 늘어남 (Ardentec, 2026-05)[1] | 업계 관측값 |
| 증설 지연 | Powertech의 FOPLP 증설 일부가 장비 납기 지연·클린룸/소재 확보 경쟁으로 2027년으로 연기 (2026-05)[2] | 보도값 |
| 공장 완공→가동 | ASE-우스 합작 가오슝 첨단 패키징 공장, 2029년 9월 개소 예정 (2026-05 발표)[1] | 목표값 |
| 공정 외주 이관 | TSMC가 CoWoS 전반부(CoW) 라인을 OSAT에 이관 시작 (2026-08 보도)[3] | 진행 사실 |
| 검사 캐파 램프업 | KYEC, 2026년 말까지 총 생산능력을 현재 대비 30~50% 확대 전망 (2026-05)[1] | 전망값 |
이 표에서 눈에 띄는 것은 마지막 행이 아니라 중간 행들이다. 신규 공장은 발표부터 가동까지 3년 이상이 잡혀 있고(2029년 9월 목표), 그 전에는 기존 부지의 임차·개조와 장비 발주로 버틴다. 그런데 그 장비마저 납기가 6~8개월로 늘어나 있고, 소재·클린룸 확보 경쟁 때문에 계획한 증설이 다음 해로 밀리는 사례(Powertech FOPLP)가 이미 나왔다.[1][2]
TVBS의 정리는 이 상황을 한 문장으로 압축한다. 대만 OSAT 섹터는 이제 주문이 아니라 장비 리드타임과 부지, 클린룸 공간에 의해 구조적으로 제약된다.[1]
신한투자증권의 진단도 같은 방향이다. “CoWoS는 사실상 TSMC 독점 체제인데다 첨단 패키징 장비 자체의 리드타임이 길어 캐파 확장이 수요 증가 속도를 따라가지 못한다.”[3] 장비 리드타임이 캐파 확장 속도의 상한을 정한다는 뜻이다.
그럼 언제 풀리나 — 발표된 전망을 그대로 믿지 않는 읽기
공급-수요 균형에 대한 전망도 나왔다. TrendForce는 2026년 6월 보도를 인용해 CoWoS 수급 격차가 연내 약 20%에서 10% 수준으로 좁혀질 것으로 전망했다.[4] TSMC의 월간 CoWoS 캐파가 2026년 12만~14만 장으로 늘고, OSAT 파트너가 5만~6만 장을 추가해 업계 합산 20만 장/월에 가까워질 수 있다는 기관투자자 추정이다.[4] TrendForce는 2.5D 패키징의 심각한 부족이 2027년부터 완화되기 시작하되, 이는 TSMC가 2027년까지 CoWoS 캐파를 60% 이상 늘리는 계획이 실행된다는 전제라고 단서를 붙인다.[4][5]
여기서 구분을 하나 해두자. 위의 숫자는 모두 전망값·추정치다. 그리고 이 글의 논지대로라면, 그 전망이 실현되는 속도 자체가 다시 후공정 장비와 클린룸 리드타임에 달려 있다. 실제로 2026년 상반기에 나온 증설 계획 중 일부(FOPLP)는 장비 납기 때문에 이미 한 해 밀렸다.[2] “격차가 10%로 준다”는 발표를 읽을 때는 그 뒤에 장비 발주→납품→설치→자격인증 일정이 실제로 지켜지고 있는지 함께 봐야 한다.
더 최근 보도는 이 경계를 한 칸 더 밀어놓는다. TrendForce가 2026년 8월에 ijiwei를 인용해 전한 바에 따르면, 첨단 패키징·테스트 장비의 리드타임은 이미 18개월 이상으로 늘어났고, 범용 식각·증착 장비 납기도 12개월로 두 배가 됐다.[7] 같은 기사에서 ETNews 보도를 인용한 정리로는 글로벌 장비 시장 약 70%를 차지하는 상위 5개 장비사의 리드타임이 1.5~2배 늘었고, TSMC·마이크론에 장비를 공급하는 한국의 한 업체는 일부 장비 납기가 3~4개월에서 6~8개월로 늘어난 것으로 관찰됐다.[7] 5월 보도의 웨이퍼 테스트 장비 6~8개월[1]과 8월 보도의 첨단 패키징·테스트 18개월 이상[7]은 품목·집계 범위가 다르다. 두 숫자를 같은 장비의 시간에 따른 증가로 비교할 수는 없다. 각각의 보도는 해당 품목에서 납기가 증설의 제약이 될 수 있음을 보여준다.
장비 투자 전망도 확인할 수 있다. SEMI의 2026년 7월 전망에서 테스트 장비 매출은 2025년 55.3% 증가에 이어 2026년 31.0% 증가한 153억 달러, 조립·패키징 장비는 2026년 9.6% 증가한 67억 달러로 예상된다.[6] 다만 매출 성장률은 수량·가격·제품 구성 등의 영향을 받으므로, 이 차이만으로 테스트가 패키징보다 더 큰 병목이라고 판정할 수는 없다. 장비 매출 전망을 실제 생산능력이나 제품 출하 시점으로 바꾸려면 납품·설치·고객 인증과 수율 일정을 추가로 확인해야 한다.
대안도 같은 달력을 따른다 — CoWoS 밖의 경로 비교
CoWoS가 막히면 다른 패키징 경로로 돌아가면 되지 않을까. 공개된 일정을 모아 보면, 대안 경로의 달력도 같은 형태다.
| 경로 | 주체 | 공개된 일정 (시점·출처) | 수치 성격 |
|---|---|---|---|
| CoWoS(2.5D) 증설 | TSMC + OSAT 파트너 | 2026년 말 업계 합산 월 20만 장 근접 추정; 2.5D 부족 2027년 완화 전망 (2026-06)[4] | 전망·추정값 |
| FOPLP(패널 레벨) | ASE | 첫 완전 자동화 양산 라인 2026년 말 양산 목표; 고객 정렬·장비 설치·자격인증 진행 중 (2026-06)[8] | 목표값 |
| FOPLP 증설 | Powertech | 증설 일부, 장비 납기·클린룸/소재 경쟁으로 2027년 연기 (2026-05)[2] | 보도값 |
| EMIB-T(인터포저 생략형) | 인텔 | 첨단 패키징 매출 2027년 하반기 램프업 → 2028년 안정 기여 → 2029년 본격화 (CFO 발언, 2026-08)[9] | 기업 발표 전망값 |
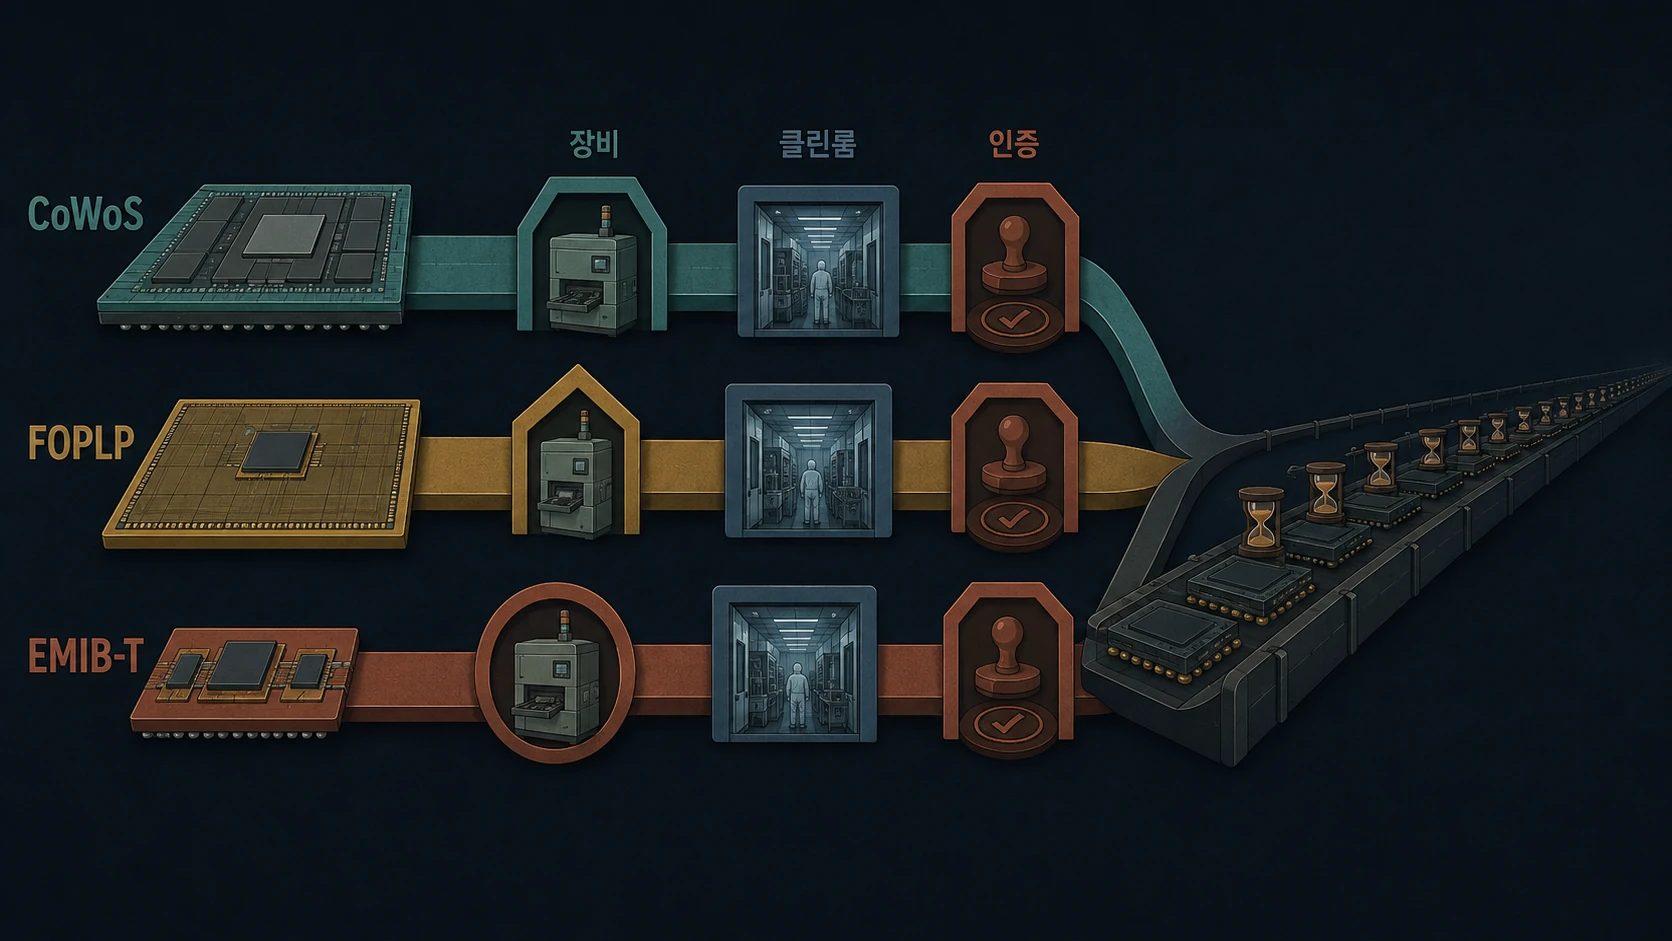
여기서 확인할 것은 각 경로가 장비·공간·고객 인증을 어떤 일정으로 준비하는가다. ASE는 FOPLP의 2026년 말 양산을 목표로 고객 협의·장비 설치·자격인증을 진행 중이라고 설명하고[8], 인텔 첨단 패키징의 매출 기여 일정은 2027년 하반기부터 2029년까지 단계적으로 제시돼 있다.[9] 두 일정은 대상 제품과 지표가 다르다. 따라서 대안 전체의 공급 효과가 2028년 이후에만 나타난다고 단정할 수 없으며, 각 고객·제품에 적용 가능한 생산능력과 인증 완료 여부를 따로 확인해야 한다.
달력이 밀린다는 신호
후공정 달력이 뒤로 밀리는 조건은 공개 보도만으로도 미리 확인할 수 있다. 아래 신호들은 2026년에 각각 최소 한 건의 관찰 사례가 있다.
- 필요 장비의 긴 납기. 5월 웨이퍼 테스트 장비 6~8개월[1]과 8월 첨단 패키징·테스트 장비 18개월 이상[7]은 서로 다른 품목·범위의 관측이다. 이를 하나의 지표가 증가한 것으로 연결하지 않고, 각 증설 계획에 필요한 장비의 실제 납기와 변경 여부를 확인한다.
- 클린룸·부지 경쟁. Powertech의 FOPLP 증설 연기는 장비 납기 지연과 클린룸·소재 확보 경쟁이 직접 사유로 지목됐다.[2]
- 자격인증 미완료. 장비 도착과 캐파는 다른 사건이다. ASE도 FOPLP 라인을 “자격인증 진행 중”으로 표현하고, 정식 마일스톤 발표를 2026년 말~2027년 초 실적으로 예고했다.[8] 발표는 완료가 아니다.
- 배정 선점. 총 캐파가 늘어도 대형 고객이 선점하면[3] 나머지 기업이 받는 것은 남은 슬롯과 남은 시간이다.
- 외주 이관에 따른 수율 이전. TSMC가 CoW 공정을 OSAT로 이관할 때[3] 장비와 주문은 함께 움직이지만, 수율 학습은 별도 기간이 필요하다.
가상 예시: 2027년 말 출시를 계획하는 팹리스의 달력 읽기
참고: 다음은 가상 예시다. 회사·일정·계약 조건은 모두 설명을 위한 가정이며, 검증된 납기나 성과 결과는 제시하지 않는다.
AI 가속기를 2027년 말 양산 목표로 설계하는 팹리스 A사가 있다고 가정하자. A사의 실제 달력은 이렇게 그려질 수 있다.
- 웨이퍼 슬롯은 상대적으로 보인다. 선단 공정은 빠듯하지만[5], 설계가 끝나고 파운드리와 주문 협상이 되면 웨이퍼 투입 일정은 달력에 그릴 수 있다.
- 패키징 일정도 별도로 확보한다. A사에 필요한 장비가 보도된 18개월 이상 납기 범위에 해당하고[7], 2026년 중 새로 발주해야 한다고 가정하면 장비 도착은 발주 월에 따라 2027~2028년 이후가 될 수 있다. 설치·인증에는 추가 시간이 필요하다. 기존 라인을 배정받는 경우에는 이 신규 장비 일정을 그대로 적용할 수 없다.
- 확인은 신호 목록으로 한다. 계약한 OSAT에 클린룸이 있는지, 장비가 이미 들어왔는지, 자격인증은 통과했는지, 그 슬롯이 더 큰 고객에게 선점되지는 않았는지 — 위의 신호 목록이 그대로 A사의 점검표가 된다.
- 결과는 측정해야 안다. 조건이 모두 맞아도 실제 납기는 수율 램프업에 좌우된다. A사가 할 수 있는 것은 약속 납기와 실제 납기의 차이를 기록해 예측을 보정하는 것뿐이며, 그 누구도 달력을 미리 보증하지 못한다.
달력을 읽는 실전 체크리스트
후공정발 뉴스를 “공급이 풀린다/안 풀린다”로 성급히 번역하지 않으려면 다음 순서로 확인하는 것이 좋다.
- 발표의 유형을 가른다. 자본지출 계획(목표)인지, 장비 발주(진행)인지, 공장 가동·고객 인증 완료(사실)인지. 달력에 반영할 수 있는 것은 뒤로 갈수록 확실하다.
- 장비 리드타임을 묻는다. 투자 금액이 커도 필요한 장비 납기가 길면 그 기간만큼 달력은 그대로다(예: 웨이퍼 테스트 장비 납기 6~8개월 관측[1]). 2026년 8월 기준 첨단 패키징·테스트 장비는 18개월 이상이라는 보도도 있다.[7]
- 클린룸·부지 조건을 본다. 장비가 있어도 설치할 클린룸이 없으면 증설은 지연된다. Powertech FOPLP 연기가 사례다.[2]
- 배정(allocation) 구조를 확인한다. 총 캐파가 늘어도 대형 고객이 선점하면[3] 나머지 기업의 체감 납기는 그대로다.
- 자격인증·램프업 기간을 더한다. 새 라인 가동과 안정 수율 도달은 다른 사건이다. 외주 이관(CoW의 OSAT 이관 등[3])은 특히 수율 이전 기간이 필요하다.
참고: 위 체크리스트는 공개 보도와 발표 자료에서 반복 관찰된 지연 요인을 정리한 판단 기준이며, 특정 기업의 비공개 일정을 반영한 것이 아니다.
이 글은 공개 보도와 공식 자료를 바탕으로 한 기술 해설입니다. 특정 기업이나 증권에 대한 매수·매도 권유가 아니며, 투자 판단의 근거로 사용할 수 없습니다.
마치며
AI 칩 공급 일정을 읽으려면 병목의 위치와 해소에 필요한 시간을 함께 봐야 한다. 선단 웨이퍼와 첨단 패키징 모두 제약이 있다는 원문 분석[5]을 바탕으로, 후공정에서는 장비 납품·공간 확보·설치·고객 인증이 실제로 어디까지 진행됐는지 확인하는 것이 이 글의 관점이다.
2026년의 OSAT 투자 계획[1]과 장비 매출 전망[6]은 증설 의지를 보여주지만, 모든 제품의 공급 개선 시점을 2027~2028년으로 확정해 주지는 않는다. 수급 격차 축소 전망[4]을 읽을 때도 대상 공정과 집계 범위, 장비 납기, 클린룸 준비, 인증·수율 조건을 함께 확인해야 한다. 웨이퍼 팹 증설 발표와 후공정의 실제 준비 일정을 연결해 볼 때, 투자 발표와 출하 사이의 차이를 더 구체적으로 설명할 수 있다.
참고: 2026-09-09 정정 — 전공정과 후공정의 동시 병목을 제목·결론에 반영하고, 서로 다른 장비의 납기와 대안 기술의 일정을 직접 비교하던 표현을 고쳤다. 최초 발행일은 유지했다.
확인한 출처 / 근거
- [1] TVBS World Taiwan — Taiwan’s OSAT Sector Enters Unprecedented Expansion Cycle (2026-05-15) — 대만 OSAT 2026 capex 4,000억 TWD, ASE 85억 달러·부지 10여 곳, KYEC·Powertech·Sigurd 투자, 웨이퍼 테스트 장비 리드타임 6~8개월, ASE-우스 합작 공장 2029년 9월 개소, “주문이 아닌 장비 리드타임·부지·클린룸에 의한 구조적 제약” 인용에 사용.
- [2] KISTEP S&T GPS 해외단신 — OSAT, AI 칩 후공정 투자 확대…첨단 패키징 병목 대응 강화 (DIGITIMES 원문, 2026-05-11, 등록 2026-05-28) — CoWoS 부족의 OSAT 주문 확산, 장비 납기 지연·클린룸/소재 확보 경쟁으로 Powertech FOPLP 증설 일부 2027년 연기에 사용.
- [3] 아시아경제 CORE — TSMC, 첨단 패키징 외주 확대 국내 후공정 장비사 수주 ‘훈풍’ (2026-08-14) — TSMC의 CoW 공정 OSAT 이관 개시, CoWoS 월 9만~12만 장 및 엔비디아 50%+ 선점 업계 추정, 신한투자증권 “장비 리드타임이 캐파 확장 속도를 제약” 진단, 앰코 애리조나 70억 달러 공장 인용에 사용. (참고: 이 기사는 ASE 2026 capex를 105억 달러(+98%)로 보도했으나 본문은 TVBS·Liberty Times가 보도한 85억 달러[1][8]를 따랐다 — 아래 말미 참고)
- [4] TrendForce News — TSMC CoWoS Supply-Demand Gap Reportedly Seen Narrowing from 20% to 10% by End-2026 (2026-06-15) — CoWoS 수급 격차 20%→10% 전망, TSMC 월 12만~14만 장·OSAT 추가 5만~6만 장 추정, 2.5D 부족 2027년 완화 전망(전망값임을 명시)에 사용.
- [5] TrendForce Press Center — AI Competition Turns into a Supply Chain Arms Race, Tightening Advanced Packaging and 3nm Capacity (2026-04-30) — 3nm~2nm 웨이퍼와 2.5D/3D 패키징 동시 병목, CoWoS 부족의 2023년 이후 지속 및 장비·소재·기판으로의 전이, OSAT(SPIL·앰코)로의 오버플로, EMIB·FOEB 대안 부상에 사용.
- [6] SEMI — Global Semiconductor Equipment Sales Forecast to Reach a Record $229 Billion in 2028 (2026-07-14) — 테스트 장비 2025년 +55.3%, 2026년 +31.0%(153억 달러), 조립·패키징 장비 2026년 +9.6%(67억 달러) 전망값 인용에 사용. (직접 접속 HTTP 200·본문 대조 확인 — 2026-09-07. 열람 환경에 따라 지역/봇 방어로 403이 반환될 수 있음)
- [7] TrendForce News — Chip Equipment Crunch Reportedly Pushes Lead Times to 24 Months, Giving China’s Toolmakers a Boost (2026-08-19) — 첨단 패키징·테스트 장비 리드타임 18개월 이상, 식각·증착 장비 12개월(2배), 상위 5개 장비사 리드타임 1.5~2배, 한국 장비사 일부 품목 3~4개월→6~8개월 관측 인용에 사용. (ijiwei·ETNews 보도의 2차 정리 기사임 — ETNews 원문 직접 대조 완료, ijiwei 원문은 접근 제한으로 TrendForce 인용 기준 확인)
- [8] TrendForce News — ASE Targets FOPLP Mass Production by End-2026, Launches 15 Expansion Projects This Year Amid AI Boom (2026-06-25) — ASE 첫 완전 자동화 FOPLP 양산 라인 2026년 말 양산 목표, 고객 정렬·장비 설치·자격인증 진행 중 표현, ASE capex 20억→53억→85억 달러 증가, 정식 마일스톤 발표 예고(2026년 말~2027년 초 실적) 인용에 사용. (TechNews·Liberty Times·Economic Daily News의 2차 정리 기사임 — TechNews 원문(2026-06-24, COO 발언)은 Google News로 존재·제목·날짜 확인, 원문 직접 링크는 2026-09-07 기준 연결 불가. 공상시보·Yahoo News 동일 보도로 교차 확인)
- [9] TrendForce News — Intel’s Advanced Packaging, Led by EMIB-T, Set to Hit Its Stride in 2029; DRAM Manufacturing Ruled Out (2026-08-31) — 인텔 CFO 발언 기준 첨단 패키징(EMIB-T 중심) 매출 2027년 하반기 램프업→2028년 안정 기여→2029년 본격화 일정 인용에 사용. (Investing.com 콘퍼런스 발언의 2차 정리 기사임 — CFO David Zinsner, Deutsche Bank 2026 Technology Conference(2026-08-26) 발언. TrendForce 기사에 삽입된 Investing.com 링크는 무관 기사로 오연결되어 있으나, 본문 인용은 TrendForce URL 기준으로 확인)
참고: 본문 수치는 출처의 발표값·추정값·전망값·목표값이며, 본문과 표에 유형을 병기했다. QSike가 독립적으로 실측·검산한 수치는 없다. 환율은 출처 표기(약 125억 달러 ≈ 4,000억 TWD)를 따랐으며 시점에 따라 달라질 수 있다. ASE 2026년 자본지출은 TVBS·Liberty Times가 85억 달러[1][8], 아시아경제 CORE가 105억 달러(+98%)[3]로 다르게 보도했다 — 시점·집계 범위 차이로 보이며 본문은 2개 독립 출처가 일치하는 85억 달러를 따랐다. [7][8][9]는 다른 매체 보도를 정리한 2차 기사다. [7]의 ETNews 원문은 직접 대조했고, [8]의 TechNews 원문과 [9]의 Investing.com 트랜스크립트는 기사 존재·발언자를 확인했으며 접근 제한으로 전문 열람만 못 한 상태다(각 출처 노트 참조).