데이터센터 전력 경쟁, 설비가 아니라 '숫자 검증'이 관문이다
AI 전력 수요 폭증의 진짜 병목은 발전소가 아니라, 제출된 수요 신청을 누가 걸러내느냐로 이동하고 있다. 텍사스의 474GW 신청 조사와 한국 수도권 계통접속 2% 통과율을 같은 프레임으로 읽고, ERCOT 배치 접속 절차와 한국 계통접속 절차를 나란히 비교한다.
“AI 데이터센터가 전기를 다 가져간다”는 이야기를 들으면, 보통 떠올리는 병목은 발전소와 송전선이다. 전기가 부족하니 발전소를 더 지어야 하고, 송전망이 포화됐으니 선로를 확충해야 한다는 그림이다. 그런데 2026년에 미국과 한국에서 나타난 변화는 조금 다르다. 부족한 것이 전력 그 자체인지, 아니면 ‘전력이 필요하다’고 제출된 숫자인지를 가려내는 작업이 먼저 시작됐다. 병목의 관문이 설비에서 데이터로 이동하고 있는 셈이다.
이 글은 두 지역의 실제 사례를 놓고 같은 질문을 던진다. 데이터센터 전력 확보 일정과 비용을 좌우하는 진짜 게이트는 무엇인가. (전력 자체가 병목이라는 일반론은 앞서 발행한 “AI 시대, 전기가 병목이다”에서 다뤘다. 이번 글은 그다음 단계 질문 — 제출된 수요 숫자를 누가, 어떻게 걸러내는가 — 에 집중한다.)
텍사스: 신청 474GW, 그 숫자를 믿어도 되나
로이터가 종합한 전력회사·전력망 데이터에 따르면, 미국 중서부와 남부 지역에서 초대형 전력 사용자들이 요청한 에너지 공급량은 700GW를 넘었다. 대형 원전 1기가 대략 1GW 안팎이니 원전 수백 기 규모의 요청이 한꺼번에 쌓인 것이다. 이 중 대부분이 데이터센터 수요로 파악됐다. 특히 텍사스주에서만 요청량이 474GW로, 2023년의 48GW와 비교하면 약 10배로 늘었다(로이터 보도를 전한 비즈니스포스트, 2026-09-02).
문제는 이 신청이 전부 실현될 수요가 아니라는 의심이다. 빅테크가 전력 공급을 선점하려고 경쟁하면서, 프로젝트를 실제로 추진할 역량이 없는 기업들이 낸 요청까지 숫자에 섞였을 가능성이 로이터 보도에서 지적됐다. 텍사스주는 결국 신규 전력망 연결을 중단하고, 신청 사업의 실체를 조사하기 시작했다. 프로젝트의 최종 소유자를 밝히고, 자체 발전 계획과 산업용수 사용 계획까지 공개하라는 방침이다. 펜실베이니아, 오하이오 등 데이터센터 밀집 지역도 같은 방향의 검증 작업에 들어갔다.
여기서 주목할 점은 텍사스주의 대응이 “전력을 아끼자”가 아니라 **“수요 장부를 감사하자”**라는 것이다. 계통 접속 대기열에 쌓인 신청을 그대로 수용하면, 실제 착공 가능한 프로젝트가 허수 신청에 밀려 몇 년을 기다리게 된다. 검증 없이는 설비를 늘려도 배분이 왜곡된다.
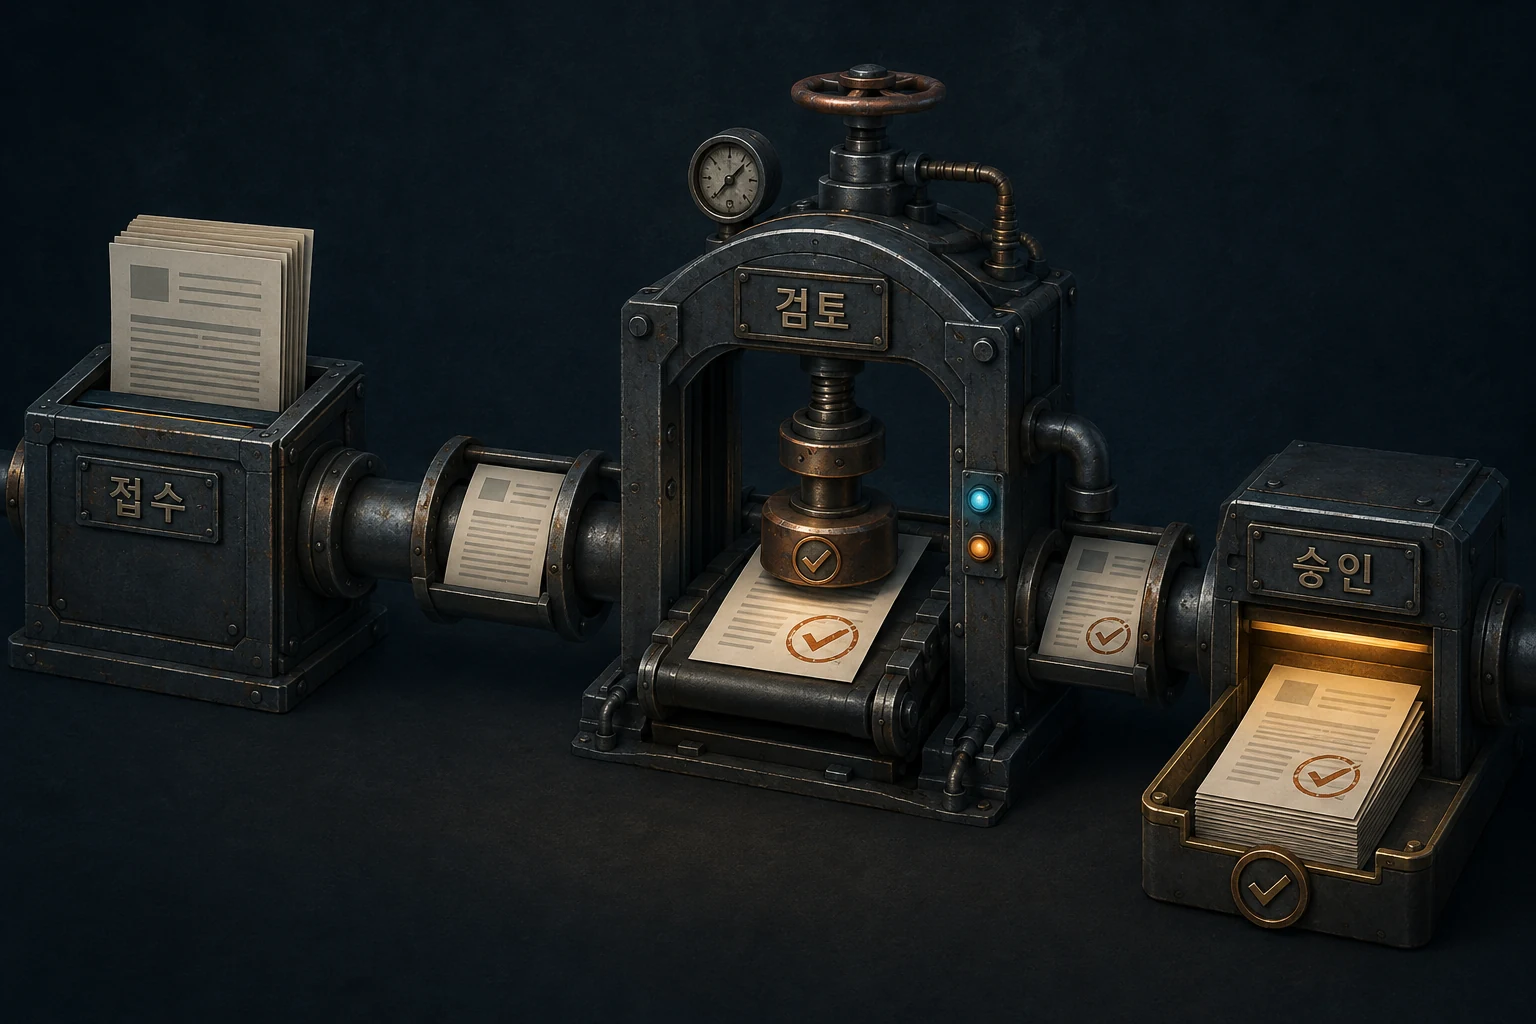
이 검증 압박은 텍사스 계통을 운영하는 ERCOT의 접속 절차 자체를 바꾸고 있다. ERCOT는 2026년 6월 텍사스 공공설규제위원회(PUCT) 승인을 받아, 건별 심사 대신 대형 부하를 묶어 한꺼번에 검토하는 배치(batch) 접속 절차(PGRR145)를 도입했다. ERCOT 공식 절차 안내에 따르면 75MW 이상 대형 부하(Large Load)는 이 절차의 첫 번째 접수 창구인 ‘Batch Zero’로 들어온다. 신청 주체(ILLE, 접속 대형부하 사업자)가 송전·배전 서비스 사업자(TSP/DSP)를 거쳐 ERCOT에 접수하고, 이 과정에서 소유 구조·계열사 관계(ERCOT Affiliate Attestation), 자체 발전·부하 제어 계획(Form W: 잠정 제어가능 부하 자원 등록 서약), 인출 제한 사설망 지정(Form X) 등 다수의 공증 서약서(attestation)를 제출한다(ERCOT Large Load Integration 안내, PGRR145 기준). Batch Zero의 서류 접수 기한은 2026년 7월 10일·24일로 정해져 있었고, 다음 창구인 Batch 1은 2027년 여름 접수가 예정돼 있다 — 일회성 첫 배치를 시작으로 상시 배치 절차로 넘어가는 구조다. 즉 텍사스는 이미 “서류로 실체를 증명하지 못하면 대기열에 남을 수 없는” 구조로 접속 절차를 재설계하는 중이다. ERCOT는 이 발표에서 대형 부하 접속 요청이 438GW를 넘었고 그중 약 89%가 데이터센터라고 밝혔다(출처 발표값: ERCOT/PUCT, 2026-06-18). 참고로 계통 컨설팅 업체(ZEG)는 2025년 4월 시점에 대기열을 130GW+로 추정한 바 있는데, 이후 공식 집계에서 규모가 크게 늘어난 셈이다.
한국: 계통접속 신청 195건 중 통과 약 2%
한국에서는 같은 문제가 다른 형태로 나타난다. 2026년 2월 5일 코엑스에서 열린 한국발전산업 컨퍼런스에서 한국전력 전력연구원 신정훈 연구위원이 발표한 내용에 따르면, 수도권 데이터센터 계통 영향평가 신청은 2024년 8월~2025년 6월 접수분 기준 195건(약 20GW 규모)이었고, 이 중 통과된 것은 4건으로 승인율이 약 2% 수준이었다(산업일보, 2026-02-05). 같은 발표자는 2026년 3월 17일 에너지밸리포럼 정례포럼에서도 동일한 통계를 다시 발표했으며, 전기신문은 이 자리에서 통과 사례를 4건(약 2%)으로 특정해 보도했다. 비율로 계산하면 195건 × 2% ≈ 4건으로 보도값과 일치한다 — 이 계산은 발표된 건수와 비율로부터 도출한 계산값이다. 신청의 명칭은 매체에 따라 ‘계통 영향평가 신청’(산업일보)과 ‘전기사용 신청 후 전력계통영향평가 통과’(전기신문)로 표현이 조금 다르지만, 건수·기간·규모 수치는 두 매체 보도가 일치한다.
산업통상자원부 자료 기준으로는 2029년까지 국내 데이터센터가 총 732개, 전력 사용량 49GW를 넘어설 전망이다(전기신문 보도에서는 49.4GW, 2024년 기준 150개·1.99GW에서 늘어나는 그림). 그런데 데이터센터의 80% 이상이 수도권에 집중되다 보니, 전력 수요 자체보다 수요의 지리적 분포가 계통 심사의 관문이 됐다. 신청 195건 중 2% 통과라는 숫자는 “전기가 없다”는 뜻이라기보다 “그 자리에, 그 방식으로는 전력을 줄 수 없다”는 뜻에 가깝다.
정책 대응도 같은 진단에서 나온다. 2026년 5월 7일 국회 본회의를 통과하고 6월 9일 공포된 ‘인공지능 데이터센터 산업 진흥에 관한 특별법’(AIDC 특별법)은 비수도권에 일정 규모 이하의 AI 데이터센터를 신축·증축하거나 기존 데이터센터를 전환하는 경우 전력계통영향평가를 면제하고(제19조), 인허가 일괄처리 통합창구와 함께 관계 법률별 검토기간(전력계통영향평가 150일 등)이 지나면 처리된 것으로 간주하는 타임아웃제를 도입했으며(제18조), 재생에너지 발전사업자가 전력시장을 거치지 않고 AIDC 사업자에게 직접 전기를 공급할 수 있는 PPA 특례를 담았다(제20조). 시행은 공포 후 9개월 유예를 거쳐 2027년 3월 10일로 예정돼 있다(법령 원문 확인: 국가법령정보센터, 법률 제21759호). 수도권 심사 관문은 유지하되, 비수도권에 별도 문을 열어 수요의 지리를 바꾸려는 설계다. 세부 조건은 향후 시행령에서 정해진다.
한전 전력연구원이 같은 발표에서 제안한 해법도 이 진단과 맞닿아 있다. 데이터센터의 무정전 전원장치(UPS)를 전력망 안정화 자원으로 쓰는 그리드 인터랙티브 기술, 폐지 석탄화력 부지를 활용한 서해안 에너지 특화 벨트 등이다. 공통점은 새 발전소를 늘리기 전에 기존 자산과 입지 조건을 재설계하는 방향이라는 것이다.
절차 비교: ERCOT 대기열 vs 한국 계통접속
두 지역이 ‘숫자 검증’으로 수렴하는 방식을 절차 차원에서 나란히 놓으면 다음 표가 된다. 같은 목적(대형 신규 부하의 계통 접속)과 같은 차원(접수 구조·검증 수단·허수 대응)으로 비교했으며, 확인되지 않은 항목은 미확인으로 남겼다.
| 비교 차원 | 미국 텍사스 (ERCOT) | 한국 (수도권 중심) |
|---|---|---|
| 접속 절차 구조 | 75MW 이상 대형 부하는 배치 접속 절차(PGRR145). 첫 창구 ‘Batch Zero’로 접수: 사업자(ILLE) → 송전·배전사업자(TSP/DSP) → ERCOT (출처 발표값: ERCOT 공식 절차 안내) | 전기사용신청 후 전력계통영향평가 등 심사를 거쳐 계통접속 승인 (매체 보도 기준. 단계별 법정 절차 명칭·순서는 원자료 미확인) |
| 실체 검증 수단 | 소유 구조·계열사 공증서(Affiliate Attestation), 자체 발전·부하 제어 서약(Form W), 인출 제한 사설망 지정(Form X) 등 공증 서류 (출처 발표값: ERCOT) | 심사 통과율 자체가 필터로 작동 — 신청 195건 중 통과 4건(약 2%) (출처 발표값: 한전 전력연구원 발표, 산업일보·전기신문 보도) |
| 허수 수요에 대한 대응 | 신규 연결 중단 + 신청 사업 실체 조사(최종 소유자·자체발전·산업용수 공개 요구) (매체 보도값: 로이터 종합) | 대기열 정비 방식은 공개 보도로 미확인 — 대신 비수도권 AIDC 특별법으로 수요 지리 분산 유도 (법령 원문 확인) |
| 심사 처리 기간 | Batch Zero 서류 접수 기한(2026-07-10/07-24)은 첫 배치 한정 공개. 일반 대형 부하 심사 소요 기간은 미확인 | 통과 건수에 대한 심사 소요 기간은 미확인 |
| 백로그 규모 | 대형 부하 접속 요청 438GW+, 약 89%가 데이터센터 (출처 발표값: ERCOT/PUCT, 2026-06-18) | 2024-08~2025-06 접수 수도권 신청 195건, 약 20GW (출처 발표값: 한전 전력연구원, 산업일보·전기신문 일치) |
| 우회 경로 | behind-the-meter(자체 발전) 18~36개월 vs 계통 연계 대기 수년 (벤더 분석값), 오프그리드 FERC 면제를 노리는 DATA Act(상원 S.3585, 2026-01 발의·위원회 회부 단계) | 비수도권 전력계통영향평가 면제 + PPA 특례 (AIDC 특별법, 2026-06-09 공포·2027-03-10 시행 예정, 법령 원문 확인) |
표에서 보이듯 두 시스템의 해법이 만나는 지점이 있다. 계통 접속 대기열을 정면으로 기다리지 않는 경로 — 미국의 behind-the-meter·오프그리드, 한국의 비수도권 이전·PPA — 가 동시에 열리고 있다는 점이다. 관문이 ‘심사’로 굳어질수록 사업자의 선택지는 전력 단가 협상이 아니라 경로 선택이 된다.
두 사례가 말하는 같은 구조: 신청 수요 ≠ 실현 수요
미국과 한국의 사례를 겹쳐 보면 하나의 구조가 보인다.
| 구분 | 미국 텍사스 | 한국 수도권 |
|---|---|---|
| 겉으로 보이는 병목 | 신청량 폭증(474GW) | 신청 폭증(195건) |
| 실제 관문 | 신청의 실체 검증(소유자·자체발전·용수 공개) | 계통접속 심사 통과율 약 2% |
| 대응 | 신규 연결 중단 + 수요 조사 | 입지 분산·유연성 자원(UPS 등) 제안 |
| 숫자의 성격 | 출처 발표값(로이터 종합) | 출처 발표값(한전 전력연구원 발표) |
핵심은 “전력 수요가 늘었다”는 헤드라인과 “전력망이 그 수요를 승인했다”는 사실이 완전히 다른 데이터라는 점이다. 데이터센터 사업을 계획하거나 평가할 때 신청 단계의 숫자를 실현 단계의 숫자처럼 읽으면, 일정과 비용 판단이 통째로 어긋난다. 이 글은 “전력 대란이 온다/안 온다”를 말하는 글이 아니다. 어느 쪽 시나리오에서도 신청량과 승인량은 별개의 장부이고, 판단은 승인 단계 데이터로 해야 한다는 것이 요지다.
가상 예시: 100MW급 데이터센터를 수도권에 짓는다고 가정해 보겠다. 참고: 다음은 가상 예시이며, 용량과 일정은 설정 예시다. 시간·비용 절감 실측값은 제시하지 않는다. 사업자는 “전력 신청 → 접속 승인 → 착공” 순서를 가정하고 일정을 짠다. 그러나 위 표의 구조에서는 신청이 접수되는 순간이 아니라 심사를 통과하는 순간이 일정의 출발점이다. 텍사스처럼 연결이 일시 중단되거나, 수도권처럼 통과율이 한 자릿수라면, 사업 계획서에 들어갈 변수는 전력 단가가 아니라 ‘승인 확률과 대체 입지’다. 미국에서는 이 관문을 아예 제도적으로 우회하려는 움직임도 있다. 오프그리드 데이터센터를 연방 규제(FERC)에서 면제하자는 DATA Act가 2026년 1월 미 상원에서 발의됐고(상원 S.3585, 에너지천연자원위원회 회부 단계, 하원에도 별도 안 H.R.8400 발의), 계통 연계 대기열이 수년인 반면 자체 발전(behind-the-meter)은 18~36개월로 일정이 짧다는 분석이 뒤따른다(Introl 블로그). 다만 일정 분석은 벤더 추정이고, 법안은 아직 위원회 단계라 통과 여부·최종 조항은 달라질 수 있다.
배경 숫자: 수요의 크기는 어디서 왔나
이 관문 변화가 중요해진 이유는 수요 증가 자체가 크기 때문이다. 국제에너지기구(IEA) 전력시장 전망 기준으로 전 세계 데이터센터 전력 소비는 전체의 1~2% 수준(2023년)에서 2026년 3~4%(약 602~1,050TWh)로 늘어날 전망이고, 한국은 데이터센터가 총 전력소비의 약 1.7%에서 2030년경 최대 4.4%까지 확대될 것으로 예상된다(전기저널, IEA·국내 전망 인용). 이 숫자들은 전부 기관 발표값·전망값이며 실측이 아니다.
전망값이 이 정도 규모면, 계통 운영자 입장에서는 “얼마나 늘까”보다 “누가, 어디에, 언제 실제로 쓸까”를 가려내는 쪽이 리스크 관리에 더 급해진다. 수요 검증이 병목의 최전선으로 올라온 이유다.
무엇을 봐야 하나 — 체크포인트 4가지
AI 인프라 투자를 일정·비용 관점에서 평가한다면, 헤드라인의 수요 숫자 대신 다음을 확인하는 편이 낫다.
- 신청과 승인을 구분한 숫자인가. “수요 474GW”와 “승인된 접속 용량”은 다른 지표다. 기사가 어느 쪽을 말하는지 확인한다.
- 검증 제도가 강화되는 방향인가. 텍사스의 연결 중단·조사, ERCOT의 공증 서류 요건, 한국의 낮은 통과율은 전부 ‘숫자 걸러내기’ 국면이다. 이 국면에서는 신청량 증가가 곧 설비 투자로 이어지지 않는다.
- 입지와 자체발전 옵션이 포함되어 있는가. 관문이 심사라면, 통과 전략은 입지 분산과 behind-the-meter(자체 발전)가 된다. 전력 단가 협상보다 먼저 볼 조건이다.
- 정책 창문이 열려 있는가. 한국의 AIDC 특별법(비수도권 면제·PPA 특례, 2027년 3월 시행 예정)처럼 관문 자체를 옮기는 입법이 이미 공포됐거나, 미국의 DATA Act(오프그리드 면제 구상)처럼 발의 단계에 있으면, 심사 통과 확률보다 정책 일정에 따른 입지 유불리가 먼저 바뀐다. 단, 시행령 세부 조건과 법안 심사 진행은 계속 확인이 필요하다.
전력 병목이 사라진 것은 아니다. 다만 2026년의 병목은 콘크리트와 케이블 이전에, 누구의 수요 숫자가 심사를 통과하는가라는 데이터 문제로 먼저 지나간다. 이 순서를 놓치면 설비 전망도, 사업 일정도 잘못 읽게 된다.
이 글은 공개 보도와 공식 자료를 바탕으로 한 기술 해설입니다. 특정 기업이나 증권에 대한 매수·매도 권유가 아니며, 투자 판단의 근거로 사용할 수 없습니다.
확인한 출처 / 근거
- 산업일보(2026-02-05), “‘전기 먹는 하마 데이터센터, 전력망 구원투수로’… 한전” — 2026년 2월 5일 코엑스 한국발전산업 컨퍼런스, 한전 전력연구원 신정훈 연구위원 발표. 수도권 계통 영향평가 신청 195건(2024-08~2025-06, 약 20GW) 중 통과 4건(약 2%), 2029년 732개·49GW 전망(산업통상자원부 자료 인용), UPS 그리드 인터랙티브·서해안 벨트 제안. 원문 보기
- 전기신문(2026-03-17), “데이터센터, 전력망 ‘부하’에서 ‘자원’으로…AI 시대 전력시장 새 축 부상” — 에너지밸리포럼 제82차 정례포럼(광주), 동일 발표자. 전기사용 신청 195건 중 전력계통영향평가 통과 4건(약 2%), 2024년 150개(1.99GW) → 2029년 732개(49.4GW), UPS 활용 FFR 실증, 서해안 폐지 석탄화력 28기(약 14GW 송전 인프라) 활용 벨트 제안. 원문 보기
- 비즈니스포스트(2026-09-02, 로이터 보도 종합), “미국 AI 데이터센터 전력 수요에 ‘허수’ 가려낸다” — 미국 중서부·남부 신청 700GW+, 텍사스 474GW(2023년 48GW의 약 10배), 텍사스주 신규 연결 중단·수요 실체 조사, 펜실베이니아·오하이오 동참. 원문 보기
- ERCOT(공식 절차 안내), “Large Load Integration” — 75MW 이상 대형 부하 Batch Zero 접속 절차, ILLE→TSP/DSP→ERCOT 접수 구조, Form W·Form X·Affiliate Attestation 등 공증 서류 요건(PGRR145 기준), Batch Zero 접수 기한(2026-07-10/07-24). 원문 보기
- ERCOT 보도자료(2026-06-18), “PUCT Approves ERCOT’s Batch Zero Process…” — PUCT 승인, Batch Zero=첫 번째 배치, Batch 1 2027년 여름 접수 예정, 대형 부하 요청 438GW+·약 89% 데이터센터. 원문 보기
- 국가법령정보센터, 「인공지능 데이터센터 산업 진흥에 관한 특별법」(법률 제21759호, 2026-06-09 제정·공포, 시행 2027-03-10) — 제18조(인허가 일괄처리·타임아웃제), 제19조(비수도권 전력계통영향평가 면제), 제20조(직접전력거래계약 특례). 원문 보기
- 매일경제(2026-05-07), “AI 데이터센터 특별법 국회 본회의 통과…인허가·시설 규제 등 해소” — 국회 통과일·비수도권 면제 대상(일정 규모 이하 신축·증축·전환) 확인. 원문 보기
- congress.gov, “S.3585 — DATA Act of 2026”(Sen. Cotton, 2026-01-07 발의, 상원 에너지천연자원위원회 회부, 상태: Introduced) — 오프그리드 유틸리티의 FERC 규제 면제 구상. 하원 별도 안: H.R.8400(2026-04-21 발의). 원문 보기
- 한국데이터경제신문(2026-06-25), “[심층리포트] 수도권 데이터센터 전력 승인률 2%, AI 전력난 원인과 해법 분석” — 전력계통영향평가 신청 195건(2024-08~2025-06, 약 20GW) 중 승인 4건(2.1%), AIDC 특별법 조항 해설. 참고: 이 보도는 발표 행사를 ‘2026년 6월 컨퍼런스’로 표기했으나, 산업일보 원문 기준 발표는 2026년 2월 5일 행사다. 원문 보기
- Zero Emission Grid(벤더 블로그, 2025-04-21), “ERCOT’s Large Load Interconnection Process Complexity, Congestion, and the Road Ahead” — 2025년 4월 시점 ERCOT 대형 부하 대기열 130GW+ 추정, speculative queue filtering·PGRR115/NPRR1234 개혁 논의. 벤더 추정치이며 이후 ERCOT 공식 집계(438GW+)로 대체됨 — 수치 이력 참고용. 원문 보기
- Introl 블로그(2026), “DATA Act 2026: AI 데이터 센터를 위한 독립형 전력” — DATA Act FERC 면제 구상 해설, 계통 연계 대기열 vs behind-the-meter 18~36개월(벤더 분석값). 원문 보기
- 전기저널(2025-10-22), “AI 시대, 데이터센터를 위한 직류(DC) 차세대 전력망의 역할” — IEA 데이터센터 전력소비 전망(2023년 1~2% → 2026년 3~4%, 602~1,050TWh), 한국 1.7% → 2030년경 최대 4.4% 전망. 원문 보기
참고: 산업통상자원부 732개·49GW 전망의 원자료 직접 URL과 한국 계통접속 절차의 법정 단계 명칭·순서 공식 출처(한전 약관·세칙급)는 확인하지 못해 각각 ‘매체 인용 발표값’·‘미확인’ 표기를 유지한다.